Assurance voyage pour l’Argentine : obligation, santé et offres 2026
Ce que le décret 366/2025 change, ce que coûtent les soins privés, quel plafond de frais médicaux viser et quelle formule choisir selon votre séjour.
Mis à jour le
Photo : Liam Quinn, CC BY-SA 2.0, Wikimedia Commons
Les offres de nos partenaires pour l’Argentine
Liens partenaires : comment nous sommes rémunérés- Voyage de moins de 3 mois
Chapka Cap Assistance 24h/24
- Frais médicaux
- 500 000 € (zone dont fait partie l’Argentine)
- Rapatriement
- 100 % des frais réels
- Durée, âge
- 90 jours maximum, jusqu’à 80 ans
- Trek, ski
- Trekking jusqu’à 4 000 m, secours en montagne jusqu’à 10 000 €
Prix relevéDe 32 € (1 à 8 jours) à 234 € (62 à 90 jours)
Obtenir un devis - Long séjour, moins de 40 ans
ACS Globe Partner
- Frais médicaux
- 300 000 € par personne et par an
- Rapatriement
- 100 % des frais réels
- Durée, âge
- 12 mois maximum, moins de 40 ans
- Trek, ski
- Non précisé sur la fiche : voir les conditions générales
Prix relevéÀ partir de 16,50 €
Obtenir un devis - Long séjour, jusqu’à 65 ans
ACS Globe Traveller
- Frais médicaux
- 150 000 €, 300 000 € ou 500 000 € au choix
- Rapatriement
- 100 % des frais réels
- Durée, âge
- 12 mois maximum, moins de 66 ans
- Trek, ski
- Alpinisme et hors-piste exclus, sauf option « sports à risques »
Prix relevéÀ partir de 25 €
Obtenir un devis - Nomade digital, abonnement
SafetyWing Nomad Essential
- Frais médicaux
- 250 000 USD de limite globale
- Rapatriement
- Évacuation vers un meilleur hôpital : 100 000 USD
- Durée, âge
- Renouvelable par périodes de 4 semaines
- Trek, ski
- Sports de loisirs couverts (liste sur le site)
Prix relevé62,72 USD par 4 semaines (18 à 39 ans)
Obtenir un devis - Nomade, santé complète
SafetyWing Nomad Complete
- Frais médicaux
- Couverture santé complète, y compris dans le pays d’origine
- Rapatriement
- Voir la fiche
- Durée, âge
- Renouvelable sans limite
- Trek, ski
- Voir la fiche
Prix relevé177,50 USD par mois (18 à 39 ans)
Obtenir un devis - Expatriation, 1re année
Chapka Cap Tempo Expat
- Frais médicaux
- Voir la fiche
- Rapatriement
- Voir la fiche
- Durée, âge
- Première année d’expatriation
- Trek, ski
- Voir la fiche
Prix relevéSur devis
Obtenir un devis
Garanties et prix relevés sur les fiches publiques des assureurs le 8 octobre 2026. Seul un devis donne votre tarif.
Sommaire
- Quelle assurance pour l’Argentine selon votre séjour ?
- Assurance voyage obligatoire en Argentine : que dit le décret 366/2025 ?
- Voyageur ou résident : qui rembourse vos soins en Argentine ?
- L’assurance de carte bancaire et l’Assurance Maladie suffisent-elles ?
- Combien coûtent les soins privés en Argentine ?
- Assurance voyage pour l’Argentine : les garanties à exiger
- Quel plafond de frais médicaux choisir pour l’Argentine ?
- Assurance expatrié et prepagas : comment se couvrir pour vivre en Argentine
- Assurance trek en Patagonie et en altitude
- Assurance ski en Argentine
- Assurance pour nomade digital en Argentine
- Tous nos guides sur l’assurance et la santé en Argentine
- Questions fréquentes sur l’assurance pour l’Argentine
Quelle assurance pour l’Argentine selon votre séjour ?
Les offres de nos partenaires sont présentées en haut de page, avec leurs garanties et leurs prix relevés le 8 octobre 2026. Les primes varient avec l’âge, la durée et les options : seul un devis en ligne donne votre tarif.
Sources : fiches Chapka Cap Assistance, ACS Globe Partner, ACS Globe Traveller et SafetyWing Nomad Insurance, consultées le 8 octobre 2026. Les cases « voir la fiche » signalent un chiffre que l’assureur ne publie pas sur la page produit. Mondial Care (World Travel) est aussi l’un de nos partenaires, mais sa page ne publie pas de plafond : demandez-lui le tableau des garanties avant de comparer, puis passez par son formulaire de devis.
Assurance voyage obligatoire en Argentine : que dit le décret 366/2025 ?
Le décret 366/2025, publié au Boletín Oficial le 29 mai 2025 et en vigueur le jour de sa publication, a réécrit des articles de la loi argentine sur les migrations. Deux règles concernent la santé.
- À l’entrée, tout étranger remet une déclaration sur l’honneur indiquant le motif de son voyage et qu’il dispose d’une assurance santé pour ses besoins médicaux, dans les conditions que fixera la réglementation (article 34 de la loi, tel que remplacé).
- Sur place, les urgences ne peuvent jamais être refusées. Les résidents permanents accèdent au système public comme les Argentins. Pour les autres, les établissements administrés par l’État national ne dispensent les soins habituels que contre une assurance ou un paiement préalable (article 8 de la loi, tel que remplacé).
Le Consulat général d’Argentine à Rome publie un modèle de cette déclaration. Le voyageur y affirme détenir une assurance valable pour toute la durée du séjour, soins médicaux, hospitalisations, soins ambulatoires et rapatriement sanitaire compris. Le formulaire prévient que le non-respect peut entraîner l’annulation du visa, le refus d’entrée ou d’autres mesures migratoires.
Nous n’avons pas pu établir si, ni comment, Migraciones contrôle cette attestation à l’arrivée d’un Français, qui entre sans visa pour 90 jours. Certains assureurs écrivent que la preuve est exigée depuis le 1er juillet 2025. Cette date ne figure pas dans le décret.
France Diplomatie juge impératif de disposer d’un contrat qui couvre tous les frais médicaux et le rapatriement sanitaire. Demandez à votre compagnie aérienne et à Migraciones avant le départ.
La résolution 1066/2026 du ministère de la Santé, publiée au Boletín Oficial le 11 août 2026 et applicable depuis le lendemain, organise la facturation dans les hôpitaux nationaux. Les urgences vitales restent soignées sans condition. Pour le reste, l’hôpital se fait rembourser par votre assureur si vous en avez un, ou vous facture directement.
Elle ne vise que les hôpitaux administrés par l’État national : ceux des provinces et des villes relèvent d’autres règles.
Voyageur ou résident : qui rembourse vos soins en Argentine ?
La réponse change selon que vous voyagez ou que vous résidez.
| Votre situation | Prise en charge française | Hôpitaux nationaux argentins | À prévoir |
|---|---|---|---|
| Voyageur, séjour temporaire | Soins urgents et imprévus remboursables après coup, aux tarifs français (S3125). Rapatriement jamais pris en charge | Assurance ou paiement préalable, sauf urgence | Assurance voyage avec rapatriement |
| Résident temporaire ou transitoire (pensionado, rentista, nomade digital) | Plus de prise en charge des soins reçus en Argentine | Assurance ou paiement préalable, sauf urgence | CFE ou assurance santé internationale, souvent complétée par une prepaga |
| Résident permanent | Plus de prise en charge des soins reçus en Argentine | Accès comme les Argentins | Prepaga si vous voulez éviter les délais du public |
Pour le voyageur, l’Assurance Maladie rembourse parfois, après coup, les soins urgents et imprévus reçus hors Union européenne lors d’un séjour temporaire, sur justificatifs (formulaire S3125 ou téléservice ameli). Vous avancez les frais, le remboursement suit les tarifs français, et le rapatriement n’est pas pris en charge.
Le résident n’a pas ce filet. Le Cleiss précise que la convention de sécurité sociale franco-argentine du 22 septembre 2008 ne permet pas de se faire rembourser par la France les soins reçus en Argentine sur la base d’une pension française. Il reste la Caisse des Français de l’Étranger ou une assurance privée. Le détail pour les retraités est dans notre page sur la retraite en Argentine, au Portugal ou en Espagne.
L’assurance de carte bancaire et l’Assurance Maladie suffisent-elles ?
Ameli recommande elle-même de souscrire un contrat d’assurance ou d’assistance, car le remboursement ne couvre ni le rapatriement ni les frais avancés avant le retour.
L’assurance d’une carte bancaire dépend du modèle. Cherchez dans la notice le plafond médical, la durée maximale couverte par voyage, l’obligation de payer le voyage avec la carte et la liste des sports exclus. Si une seule de ces lignes est floue, prenez un vrai contrat. Pour une voiture de location, la franchise du loueur est un autre point à relire avant de partir.
Combien coûtent les soins privés en Argentine ?
France Diplomatie décrit des frais d’hospitalisation et de soins « extrêmement élevés » et des médecins ou hôpitaux qui demandent le paiement de l’intégralité avant toute intervention.
Les montants du tableau viennent d’un comparateur de prix argentin (mai 2026), convertis au cours de la BCRA du 7 octobre 2026 (1 € = 1 699,19 ARS). Ce sont des estimations pour Buenos Aires, pas des tarifs officiels : demandez un devis écrit.
| Soin, sans couverture | En pesos (ARS) | En euros environ |
|---|---|---|
| Consultation chez un médecin clinicien | 25 000 à 90 000 | 15 à 53 € |
| Chambre individuelle en clinique privée, par jour | 200 000 à 1 000 000 | 118 à 589 € |
| Ablation de la vésicule par laparoscopie, clinique standard, total | 2 000 000 à 8 000 000 | 1 177 à 4 708 € |
Ces postes ne comprennent ni l’évacuation vers un autre hôpital ni le rapatriement. L’inflation argentine périme vite ces montants.
Assurance voyage pour l’Argentine : les garanties à exiger
Pour un séjour de quelques jours à six mois, un contrat voyage suffit s’il remplit quatre conditions : un plafond de frais médicaux cohérent avec votre budget (les offres de la page vont de 150 000 € à 500 000 €), le rapatriement sanitaire à 100 % des frais réels, les activités prévues citées nommément, et l’âge ou la durée limites respectés au jour du départ.
- La prise en charge directe des hospitalisations, sans avance de frais.
- Une assistance joignable 24 h sur 24, avec les conditions de remboursement écrites.
- L’annulation et les bagages, si votre départ est réservé à l’avance.
- La franchise de votre loueur, si vous prenez une voiture sur place.
France Diplomatie conseille la vaccination contre la fièvre jaune, surtout pour la province de Misiones, où se trouvent les chutes d’Iguazú. Numéros d’urgence : 911 pour la police, 107 pour le SAME (urgences médicales), 100 pour les pompiers.
Quel plafond de frais médicaux choisir pour l’Argentine ?
Aucun texte argentin consulté ne fixe de plafond minimal. Le chiffre de 20 000 USD qui circule sur des sites commerciaux n’apparaît dans aucune norme que nous ayons lue. Les offres de la page vont de 150 000 € (premier palier d’ACS Globe Traveller) à 500 000 € (Chapka Cap Assistance pour l’Argentine).
Raisonnez en risque : une hospitalisation longue en clinique privée, doublée d’un rapatriement sanitaire, est le scénario qui justifie un plafond élevé. Le rapatriement doit être garanti « à 100 % des frais réels », pas plafonné ni vendu en option.
Regardez aussi la prise en charge directe. Chez ACS, les hospitalisations sont prises en charge sans avance de frais : vérifiez que le contrat visé offre la même chose. Un plafond à 500 000 € protège davantage qu’un plafond à 150 000 €, mais la prime suit, et l’écart se chiffre à l’étape du devis.
Assurance expatrié et prepagas : comment se couvrir pour vivre en Argentine
Chapka Cap Assistance s’arrête à 90 jours de séjour. Chapka renvoie ensuite vers Cap Aventure (voyage de plus de trois mois) ou Cap Tempo Expat (première année d’expatriation). ACS Globe Partner monte à 12 mois pour les moins de 40 ans, ACS Globe Traveller à 12 mois pour les moins de 66 ans. Pour une installation durable, une assurance santé internationale comme ACS Expat ou la CFE remplace l’assurance voyage, par exemple pour les retraités qui préparent un visa pensionado. Pour le tour d’horizon complet de l’installation, voyez notre guide pour s’installer en Argentine.
Pour un PVT, Chapka propose Cap Working Holiday et ACS Globe PVT. SafetyWing se renouvelle par périodes de quatre semaines, ce qui convient aux nomades digitaux (voir plus bas).
Prepaga argentine : prix et délais de carence
Une prepaga est une assurance santé privée argentine. Beaucoup d’expatriés en prennent une pour éviter les délais du public. En juin 2026, un comparateur estimait la cotisation d’une personne de 30 ans à 325 000 ARS par mois pour Swiss Medical SMG20 (environ 191 €) et 267 000 ARS pour OSDE 210 (environ 157 €).
Un relevé de septembre 2026, fondé sur les tarifs déclarés à la Superintendencia, place les plans individuels d’une trentaine d’années entre 198 000 ARS (environ 116 €) et 1,3 million d’ARS (environ 765 €) par mois, selon l’assureur et le plan. Le détail est dans notre page sur le coût de la vie en Argentine.
La loi 26.682 interdit les délais de carence pour les prestations du Programme médical obligatoire, et plafonne les autres à 12 mois, d’après argentina.gob.ar. Faites confirmer par écrit les carences applicables et l’acceptation de votre titre de séjour avant de signer.
Les deux couvertures se cumulent. La prepaga prend les consultations, les analyses et le suivi du quotidien. L’assurance internationale garde le rapatriement et les grosses factures. Pour la vie à Buenos Aires, voir vivre à Buenos Aires.
Pour un devis, passez par Chapka Cap Tempo Expat, ACS ou Mondial Care.
Assurance trek en Patagonie et en altitude
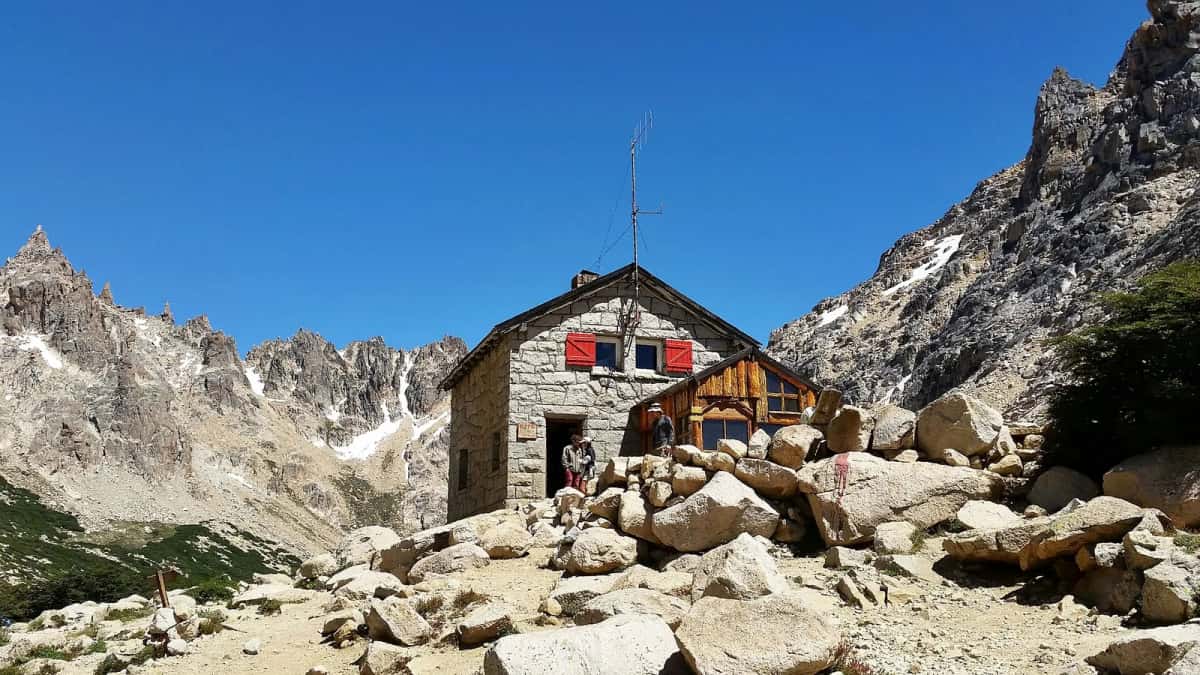
Un contrat voyage standard ne suit pas toujours le sentier. Chapka Cap Assistance couvre le trekking jusqu’à 4 000 m et rembourse les frais de recherche et de secours en montagne, hors-piste compris, jusqu’à 10 000 €. ACS Globe Traveller exclut l’alpinisme et les sports de glisse hors-piste, sauf avec l’option « sports à risques ».
SafetyWing couvre les sports de loisirs jusqu’à 250 000 USD, mais renvoie à une liste d’activités à lire avant de souscrire.
- Altitude : France Diplomatie signale le mal aigu des montagnes au-delà de 2 500 m et conseille de ne pas dépasser 400 m de dénivelé positif entre deux nuits. L’Aconcagua culmine près de 7 000 m, bien au-dessus des 4 000 m de Chapka.
- Secours : demandez si l’évacuation en zone sans route, hélicoptère compris, est couverte. En Patagonie, de nombreux sentiers sont à plusieurs heures d’une route.
- Activité nommée : une marche sur glacier encadrée doit apparaître noir sur blanc dans le contrat.
Pour préparer l’itinéraire, voir notre page Patagonie Sud : Calafate et Chaltén. Les cols du Nord-Ouest montent aussi en altitude, détail dans Salta, Jujuy et le Nord-Ouest argentin.
Assurance ski en Argentine
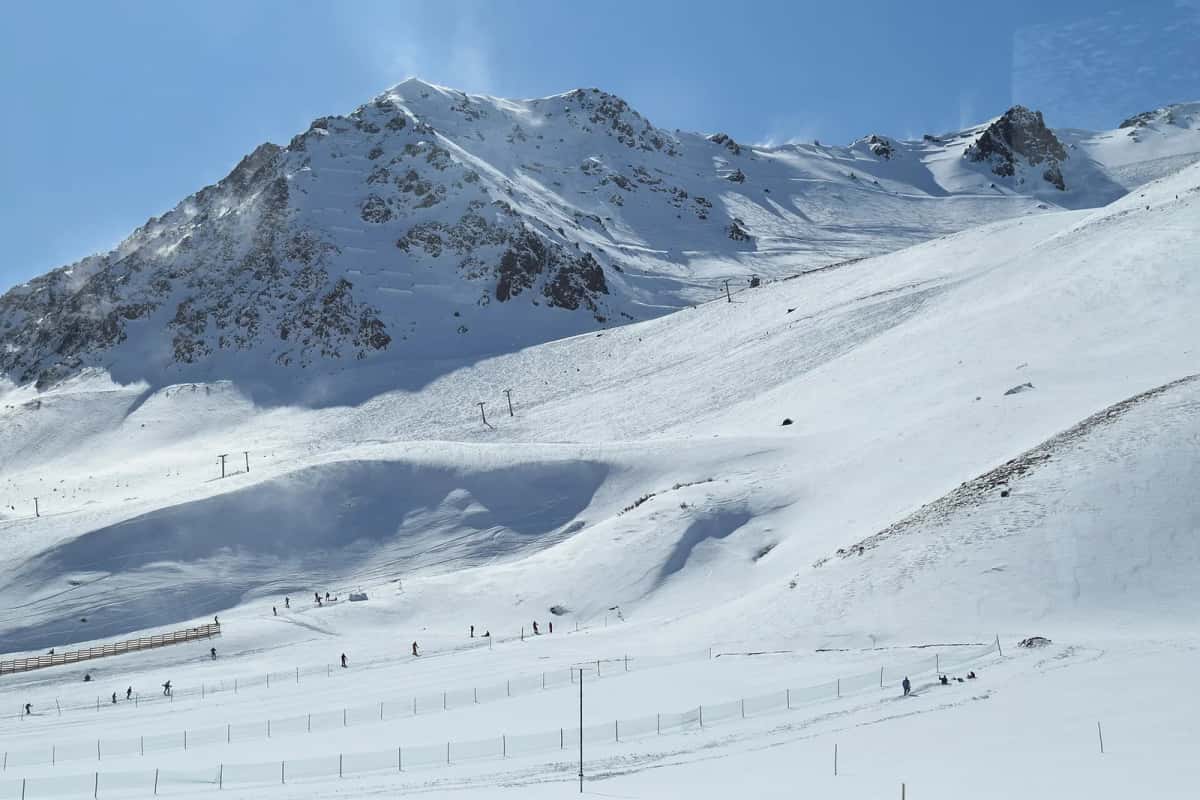
On skie en Argentine pendant l’hiver austral, de juillet à septembre à Bariloche. Le Cerro Catedral, la grande station de la ville, vendait son forfait skieur à la journée 160 000 ARS en 2026 (environ 94 €), d’après notre page sur la Patagonie Nord.
Le hors-piste est le point à vérifier. Chez ACS Globe Traveller, la glisse hors-piste est exclue sans l’option « sports à risques ». Chez Chapka Cap Assistance, le snowboard fait partie des sports cités, et les secours en montagne, hors-piste compris, sont remboursés jusqu’à10 000 € sur facture.
Avant d’acheter, vérifiez trois lignes : le hors-piste, les frais de secours sur piste et le matériel loué ou emporté. Si vous séjournez en ville, voir aussi s’installer à Bariloche.
Assurance pour nomade digital en Argentine
Le visa nomade digital donne une résidence transitoire de 180 jours, avec une prorogation possible. La disposition 758/2022 ne fixe aucun montant minimal d’assurance. Comme un résident transitoire n’est pas résident permanent, les hôpitaux nationaux lui demandent une assurance ou un paiement préalable. Cherchez une couverture qui vous suit d’un pays à l’autre et accepte un suivi médical au long cours.
SafetyWing Nomad Essential se renouvelle par périodes de quatre semaines, avec 250 000 USD de limite globale, pour 62,72 USD par 4 semaines entre 18 et 39 ans. Nomad Complete vise le long séjour, à 177,50 USD par mois dans la même tranche d’âge, avec une couverture santé complète sans restriction dans le pays d’origine.
Demandez un devis à SafetyWing Nomad ou à SafetyWing Nomad Complete. Les conditions du visa sont détaillées dans notre page sur le visa nomade digital en Argentine.
Tous nos guides sur l’assurance et la santé en Argentine
Visa nomade digital en Argentine
Résidence transitoire de 180 jours, TIE 24H ou Migraciones, coût 2026, impôts et assurance santé pour travailler à distance.
 Photo : Miguel, CC BY-SA 2.0, Wikimedia Commons
Retraite : Argentine, Portugal ou Espagne ?
Santé, fiscalité et budget d’un retraité français : CFE ou prepaga en Argentine, comparés au Portugal et à l’Espagne.
 Photo : Luca Galuzzi (Lucag), CC BY-SA 2.5, Wikimedia Commons
Patagonie Sud : Calafate et Chaltén
El Calafate, le Perito Moreno et El Chaltén : l’itinéraire d’une semaine et les treks qui demandent un contrat adapté.
Questions fréquentes sur l’assurance pour l’Argentine
L’assurance voyage est-elle obligatoire pour l’Argentine ?
Le décret 366/2025 oblige tout étranger à déclarer à l’entrée qu’il dispose d’une assurance santé, et il subordonne les soins courants des hôpitaux nationaux à une assurance ou à un paiement préalable (résolution 1066/2026, Boletín Oficial du 11 août 2026). Aucun texte consulté ne dit comment Migraciones contrôle cette déclaration à l’arrivée d’un Français sans visa. Demandez à votre compagnie aérienne et à Migraciones, et partez assuré dans tous les cas, avec une attestation sur le téléphone et sur papier.
Quelle est la meilleure assurance voyage pour l’Argentine ?
Cela dépend de la durée et du programme. Pour moins de 90 jours, Chapka Cap Assistance affiche 500 000 € de frais médicaux pour l’Argentine et couvre le trekking jusqu’à 4 000 m. Pour six mois ou un an avant 40 ans, ACS Globe Partner (300 000 € par an) ou SafetyWing Nomad (250 000 USD) tiennent mieux la durée. Au-delà d’un an sur place, regardez une assurance santé expatrié.
Quel plafond de frais médicaux faut-il pour l’Argentine ?
Aucun texte argentin ne fixe de montant minimal d’après les sources consultées. Les offres relevées vont de 150 000 € (premier palier d’ACS Globe Traveller) à 500 000 € (Chapka Cap Assistance pour l’Argentine). Plus le plafond est haut, moins vous risquez de payer de votre poche une hospitalisation longue en clinique privée. La prime augmente avec lui.
Quelle assurance santé pour un expatrié ou un PVT en Argentine ?
Pour la première année, prenez un contrat d’expatriation comme Chapka Cap Tempo Expat ou ACS Expat. Pour un PVT, Chapka propose Cap Working Holiday et ACS Globe PVT. Ensuite, une assurance santé internationale ou la Caisse des Français de l’Étranger (CFE). Sur place, beaucoup de résidents ajoutent une prepaga argentine pour les soins courants, et gardent le contrat international pour le rapatriement et les grosses factures.
L’Assurance Maladie rembourse-t-elle les soins en Argentine ?
Pour un voyageur en séjour temporaire, parfois, après coup : les soins urgents et imprévus peuvent être remboursés sur justificatifs (formulaire S3125 ou ameli), en principe aux tarifs français, et le rapatriement n’est jamais pris en charge. Pour un résident installé en Argentine, non : la convention de sécurité sociale franco-argentine de 2008 ne couvre que les pensions, d’après le Cleiss.
L’assurance de ma carte bancaire suffit-elle ?
Parfois pour un court séjour, rarement pour un trek ou plusieurs mois. Chaque banque fixe ses règles : lisez la notice de votre carte et vérifiez le plafond médical, la durée maximale du séjour couvert, l’obligation de payer le voyage avec la carte et les sports exclus. Gardez-la comme complément, pas comme protection unique.
Quelle assurance pour un trek en Patagonie, en altitude ou pour skier ?
Choisissez un contrat qui nomme l’activité, fixe une altitude maximale et rembourse les frais de secours en montagne. Chapka Cap Assistance couvre le trekking jusqu’à 4 000 m et rembourse les secours, hors-piste compris, jusqu’à 10 000 €. ACS Globe Traveller exclut l’alpinisme et la glisse hors-piste sans l’option « sports à risques ». Vérifiez aussi la prise en charge des zones sans route.
Faut-il une prepaga si j’ai déjà une assurance internationale ?
Pas pour un séjour de quelques mois. Pour une installation, beaucoup d’expatriés prennent une prepaga pour les consultations et le suivi du quotidien, et gardent l’assurance internationale pour le rapatriement. Demandez à la prepaga un devis daté et les délais de carence par écrit.
Transparence : liens partenaires
Chapka, ACS, SafetyWing et Mondial Care sont des partenaires du site. Les boutons « Obtenir un devis » sont des liens affiliés : nous touchons une commission si vous souscrivez, sans surcoût pour vous. Les chiffres viennent des fiches publiques des assureurs, relevées le 8 octobre 2026. Ce n’est pas un comparateur exhaustif du marché : il ne couvre que les offres de nos partenaires.